来源:j9 官网 发布时间:2026-10-20 03:06:12
j9游戏:
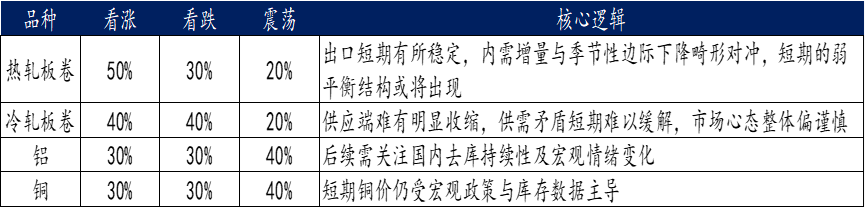
上星期轿车原材料价格偏弱。热轧、冷轧板卷价格下降,库存削减,本钱下移但赢利仍亏本。铝价回落,社会库存去化;铜价高位震动,矿端供给严重;锌价震动偏弱;镍价低位震动,INSG将2026年全球原生镍商场修正为过剩1.9万吨。方针方面,财政部调整光伏出口退税及电池消费税。9月轿车产销环比增加、同比下降,新动力浸透率创新高,以旧换新补助继续提振消费。
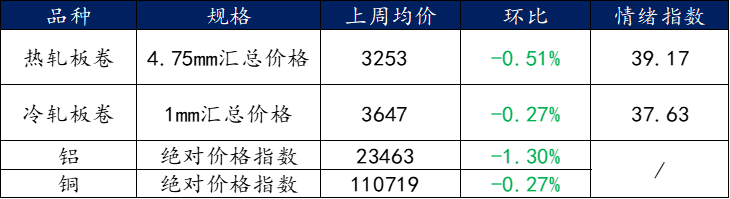
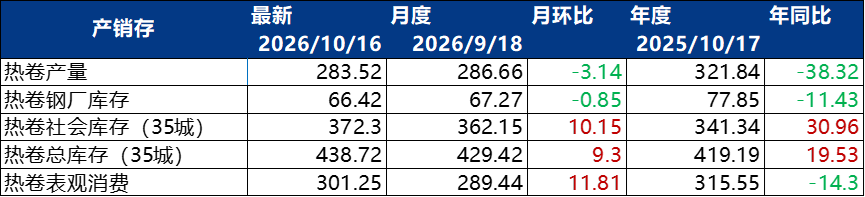
热轧板卷:上星期(10月12日-10月18日)全国热轧卷板价格弱势运转。到10月16日,全国24个首要商场4.75mm热轧板卷均价为3276元/吨,周环比跌落22元/吨。钢厂周产值289.4万吨,环比下降2.72万吨;社会库存374.17万吨,环比削减6.58万吨;厂内库存73.2万吨,环比削减2.5万吨,厂社库存算计447.37万吨,环比削减9.08万吨。节后首周累库态势得到改变,但库存仍处相对高位;十月份检修力度弱于九月份,本钱走弱下商场心态偏慎重,成交以刚需小单为主。
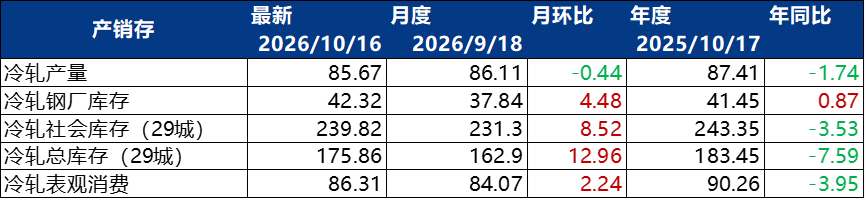
冷轧板卷:上星期国内冷轧板卷价格弱势跌落。到10月14日,全国1.0mm冷轧板卷均价为3732元/吨,其间上海商场1.0mm鞍钢冷卷报价3690元/吨,广州商场3720元/吨,天津商场3630元/吨;全国1mm冷轧汇总均价3781元/吨。冷热价差收窄至439元/吨,处于2020年以来前史分位约31.6%。冷轧供给端产能利用率坚持前史高位,供给压力继续存在,下流需求未见根本性改进,商场心情偏慎重。
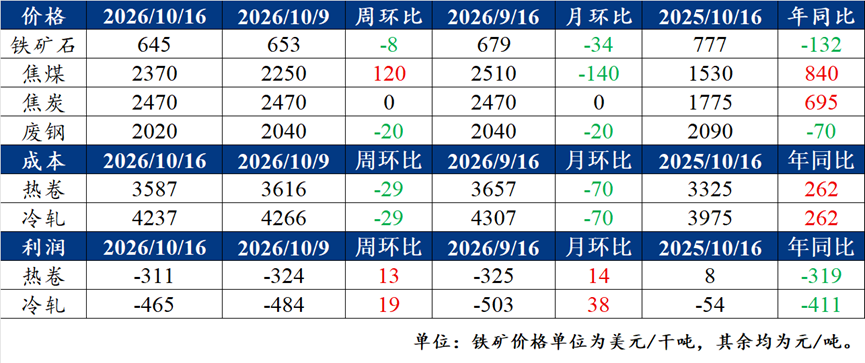
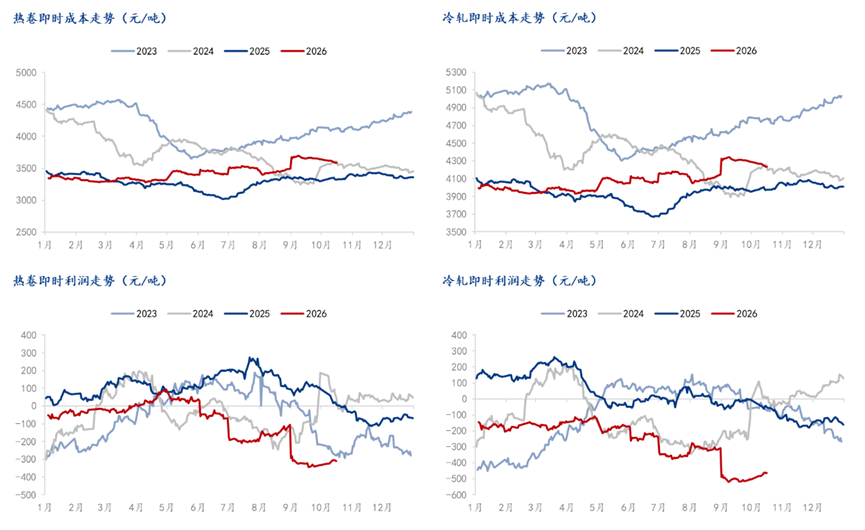
本钱&赢利测算:上星期质料价格全体走弱,铁矿石、焦煤、废钢价格环比回落,焦炭价格相等,质料端本钱重心下移;受质料端带动,热卷、冷轧即时本钱同步回落,降幅根本共同。本钱让利之下,成材现货赢利边沿修正,热卷、冷轧即时赢利环比小幅改进,但仍处亏本区间。同比看,本钱显着高于去年同期,赢利同比大幅下滑。
热卷:据Mysteel热轧板卷全样本调研,热轧板卷上星期估计算计影响量为2.4万吨,本周实践算计影响量为12.7万吨,下周 估计算计影响量为2.88万吨,本周新增3家钢厂检修。(本周计算周期2026年10月8日至10月14日;下周计算周期2026年10月15日至10月21日)。
上星期铝商场承压回落,沪铝主力收于23270元/吨,周内小幅跌落。供给端电解铝运转产能小幅抬升;需求端国内社会库存继续去化,到10月16日电解铝社会库存63.6万吨,较上星期削减5万吨。氧化铝价格回落、阳极及电价抬升,铝企赢利仍处相对高位。LME铝库存连续去化,短期内铝价或坚持区间震动,后续需重视国内去库继续性及微观心情改变。
上星期铜价高位震动回落,沪铜收于109420元/吨,较前周小幅跌落。供给端铜矿扰动继续,铜精矿现货TC深度负值(-231美元/吨),锻炼进入检修顶峰,质料严重难以缓解;需求端精铜消费偏弱,现货升水回落。短期铜价仍受微观方针与库存数据主导,估计坚持高位宽幅震动。
上星期锌价震动偏弱运转,沪锌主力收于25475元/吨,周内跌落约1%。国内锌锭社会库存小幅去化,到10月15日七地锌锭库存18.06万吨;受镀锌开工率回落、下流刚需补库为主影响,现货升水收窄,锻炼赢利亏本加重。估计短期锌价坚持震动偏弱格式。
上星期镍价低位震动,沪镍主力收于118320元/吨。印尼方针扰动进入博弈阶段,INSG将2026年全球原生镍商场由缺少修正为过剩1.9万吨;镍矿供给宽松,不锈钢、新动力需求缺乏,全球显性库存高企,供需偏弱格式连续。估计短期镍价弱势连续,反弹动力有限。
10月9日,财政部发布《2026年上半年我国财政方针执行情况陈述》,清晰调整光伏等产品出口退税方针,调整节能轿车、新动力轿车车船税优惠方针,分步康复对锂离子等电池征收消费税,调整部分动力资源职业乡镇土地使用税优惠方针。有关方针落地将对新动力及钢铁上下流产业链本钱与需求发生阶段性影响。
据Mysteel调研,十月份热轧板卷检修力度弱于九月份,板卷供给耐性偏强;钢厂铁水向板材歪斜,社会库房存储上的压力大于螺纹。本钱端质料价格走弱,钢材本钱支撑下移,经过供给端减产支撑钢价的可能性不是很大,钢价偏弱运转。
世界镍业研讨安排(INSG)10月13日发布最新猜测,将2026年全球原生镍商场由4月估计的缺少3.2万吨修正为过剩1.9万吨,并估计2027年过剩7万吨。印尼镍矿产值预期上调,供给宽松压力连续,镍价承压。
智利埃斯孔迪达铜矿等停工扰动继续,叠加锻炼检修顶峰,铜精矿现货TC深度负值(-231美元/吨),全球铜矿供给偏紧,支撑铜价高位运转。
10月12日,中汽协发布多个方面数据显现,9月轿车产销别离完结299万辆和295.6万辆,环比别离增加11.4%和9%,同比别离下降8.7%和8.4%;1-9月轿车产销别离完结2324.6万辆和2327.1万辆,同比均下降4.5%。9月新动力轿车产销别离完结181.4万辆和182.3万辆,同比别离增加12.2%和13.6%,新动力浸透率达61.6%;9月轿车出口105.3万辆,同比增加61.4%。
乘联分会多个方面数据显现,9月全国乘用车商场零售161.8万辆,同比下降28%,环比增加5%;其间新动力乘用车零售108.4万辆,同比下降16.7%,环比增加7.8%,零售浸透率67%、批发浸透率65.4%,均创前史上最新的记载。9月乘用车出口91.7万辆,同比增加73.7%。
2026年轿车以旧换新补助方针继续发力,作废更新购买新动力乘用车按车价12%补助、封顶2万元,燃油车按10%、封顶1.5万元;置换更新新动力按8%、封顶1.5万元,燃油车按6%、封顶1.3万元。多地鼓舞存量燃油车置换新动力车,叠加财政部调整节能轿车、新动力轿车车船税优惠方针,终端消费继续遭到方针提振。